

O extrato de empréstimo consignado do INSS reúne, em um único documento, todos os contratos averbados no benefício: empréstimos, cartão de crédito consignado e cartão consignado de benefício. É gratuito, sai em poucos minutos pelo Meu INSS e costuma ser o primeiro papel que se pede quando alguém desconfia de um desconto na aposentadoria.
O problema aparece depois. A pessoa emite o documento, olha para uma tabela com dez colunas e não sabe o que está vendo. Fica sabendo que existem contratos, mas não consegue dizer se aquilo faz sentido.
Este texto resolve as duas metades do problema. Primeiro, como emitir. Depois, e principalmente, o que cada campo significa, o que ele sugere e o que ele definitivamente não prova.
O que é o extrato e por que também o chamam de HISCON
O nome do serviço no Meu INSS é Extrato de Empréstimo Consignado. O apelido HISCON vem de histórico de consignações, que é como o sistema do INSS registra os descontos autorizados sobre o benefício.
O documento registra o que foi averbado, ou seja, o que o INSS aceitou registrar como desconto autorizado na folha do benefício. Constam operações em andamento, suspensas e já encerradas, com o banco responsável, as datas e os valores de cada uma.
Duas confusões comuns valem ser desfeitas logo:
- Extrato do consignado não é extrato bancário. Ele mostra o que é descontado do benefício, não o que entrou ou saiu da conta.
- HISCON não é HISCRE. O HISCRE é o histórico de pagamentos do benefício, ou seja, quanto o INSS pagou mês a mês. Quando a discussão envolve valores efetivamente descontados ao longo do tempo, os dois documentos se completam.
Como emitir o extrato no Meu INSS
O pedido é online, gratuito e o documento é gerado na hora:
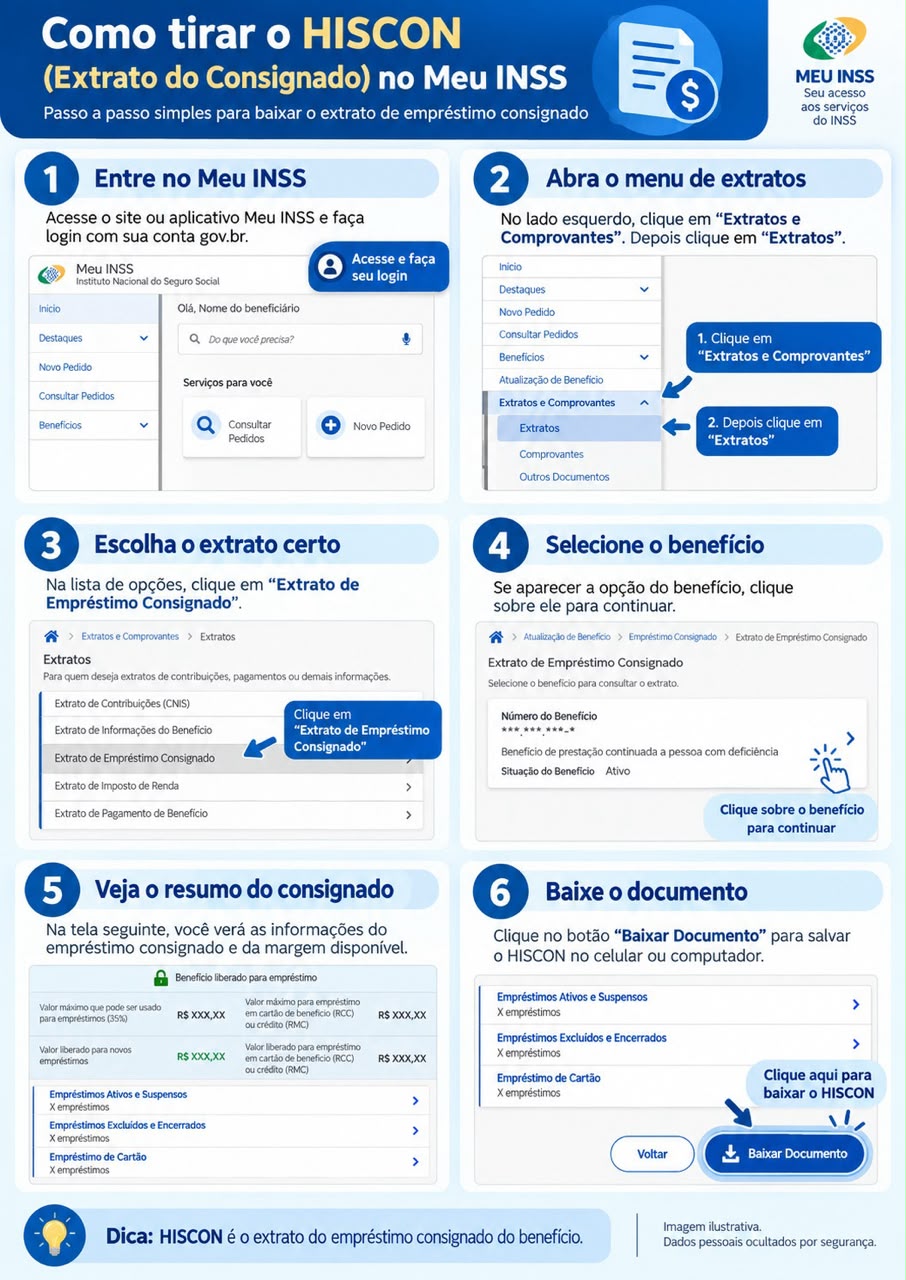
- Acesse o Meu INSS pelo site ou pelo aplicativo e entre com a sua conta gov.br.
- No campo "Do que você precisa?", digite extrato de empréstimo.
- Escolha o serviço Extrato de Empréstimo Consignado.
- Baixe o PDF e guarde o arquivo com a data no nome.
Pelo menu lateral, o caminho é Extratos e Comprovantes e depois Extratos. A imagem abaixo mostra as telas, passo a passo:
Se o sistema estiver indisponível, o pedido pode ser feito pela Central 135, que atende de segunda a sábado, das 7h às 22h no horário de Brasília. O atendimento presencial existe, por agendamento, mas a espera é bem maior do que a emissão digital.
Quando quem pede não é o titular, a documentação muda: além dos documentos do beneficiário, é preciso apresentar identificação de quem representa e procuração pública ou no modelo do INSS, ou o termo de tutela, curatela ou guarda.
Uma recomendação prática: o extrato é uma fotografia do dia em que foi emitido. Se a sua dúvida envolve algo que mudou ao longo do tempo, emita o documento agora, guarde, e emita de novo quando houver qualquer alteração nos descontos.
Como o documento é organizado
O extrato tem três blocos, e cada um responde a uma pergunta diferente. Ler na ordem evita conclusão apressada.
Bloco 1: os dados do benefício
A primeira parte identifica o benefício: espécie, número, situação (ativo, suspenso ou cessado) e forma de pagamento, com o banco e a conta em que o benefício é depositado. Também informa se existe representante legal e se o benefício está liberado ou bloqueado para novas contratações.
Dois pontos costumam passar batido aqui.
O banco que paga o benefício não é, necessariamente, o banco do empréstimo. São coisas separadas, e muita gente atribui ao banco pagador um contrato feito com outra instituição.
E a informação sobre bloqueio importa mais do que parece. O beneficiário pode bloquear o próprio benefício para novas contratações de consignado, gratuitamente, pelo Meu INSS, e desbloquear depois se quiser contratar. Para quem já sofreu com oferta insistente por telefone, essa é a medida preventiva mais simples que existe.
O caminho completo, com o desbloqueio, está em como bloquear o benefício do INSS para empréstimo consignado.
Bloco 2: margem consignável e base de cálculo
A margem consignável é o percentual máximo do benefício que pode ser comprometido com descontos de operações consignadas. O extrato mostra a base de cálculo utilizada, quanto está comprometido e quanto ainda está disponível, por modalidade.
O percentual não é estável, e 2026 deixou isso evidente. A Lei 10.820/2003 fixa, para aposentadoria e pensão do Regime Geral, o limite de 45% do benefício, sendo 35% para empréstimos e financiamentos, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício. Em 4 de maio de 2026, a Medida Provisória 1.355 reduziu esse total para 40% e eliminou a divisão obrigatória entre as modalidades. A MP não foi convertida em lei dentro do prazo de deliberação, encerrado em 31 de agosto de 2026, e perdeu a eficácia, o que fez a regra anterior voltar a valer.
Para quem recebe BPC/LOAS, a lei prevê limite próprio, de 35%, sendo 30% para empréstimos e 5% para cartão.
*Situação verificada em 12 de setembro de 2026. O tema segue em movimento no Congresso, então confira a regra vigente antes de concluir qualquer coisa.
Daí sai a regra de leitura mais importante deste bloco: o percentual relevante é o que estava em vigor na data de cada contratação, e não o de hoje. Comparar um contrato de 2019 com o limite atual leva a conclusão errada nas duas direções. Por isso, confira sempre a data de emissão do extrato antes de interpretar a tabela de margens.
O que entra no cálculo da margem e por que ela pode aparecer menor do que o esperado está em margem consignável do INSS: o que é e como consultar.
Bloco 3: a relação de contratos averbados
É a parte mais longa e a que realmente responde à pergunta que levou você até o documento. Cada linha corresponde a uma operação averbada no benefício.
Aqui mora uma armadilha frequente: na mesma lista convivem produtos diferentes. Empréstimo consignado tem parcela fixa e prazo definido. Já o cartão de crédito consignado (RMC) e o cartão consignado de benefício (RCC) descontam um valor mínimo por mês, com saldo que gira, e por isso parecem não acabar nunca. Quem contratou achando que era empréstimo costuma descobrir a diferença anos depois, olhando este bloco.
Como ler a linha de um contrato, campo a campo
| Campo | O que é | O que observar |
|---|---|---|
| Banco / consignatária | A instituição que concedeu o crédito | Confira se você reconhece a instituição e se ela é diferente do banco onde o benefício é pago |
| Número do contrato | A identificação da operação | É por esse número que se pede o contrato ao banco e se identifica a operação em qualquer discussão |
| Situação | Ativo, suspenso, encerrado ou excluído | Suspenso não é encerrado, e encerrado não significa necessariamente pago |
| Origem da averbação | Se a operação entrou como nova, refinanciamento ou portabilidade | Indica se aquele contrato nasceu sozinho ou veio de outro anterior |
| Data da inclusão | Quando a operação foi registrada no INSS | Serve como referência de data do contrato quando não se tem o contrato em mãos |
| Início e fim do desconto | Quando as parcelas começaram e terminaram | A data do último desconto costuma ser mais relevante do que a data de exclusão |
Depois dos campos de identificação vêm os valores: quantidade de parcelas, valor da parcela, IOF, valor emprestado e valor liberado. É neste ponto que a leitura fica interessante.
Valor emprestado e valor liberado não são a mesma coisa
Valor liberado é o dinheiro que efetivamente ficou à disposição da pessoa. Valor emprestado é o capital total financiado, sobre o qual os juros da operação incidem. Quando os dois números são diferentes, a diferença é composta por valores que foram financiados junto com o crédito, como IOF, tarifas ou seguro.
Existe uma conferência simples que qualquer pessoa consegue fazer, e ela costuma ser o primeiro sinal concreto de que vale investigar o contrato:
- some o valor liberado com o IOF que aparece na própria linha;
- compare o resultado com o valor emprestado;
- se sobrar diferença, há algo financiado que o extrato não discrimina.
Um exemplo numérico ajuda. Se o valor liberado foi R$ 5.000,00, o IOF informado foi R$ 150,00 e o valor emprestado aparece como R$ 5.400,00, há R$ 250,00 dentro do financiamento que o documento não identifica. Esse valor pode corresponder a um seguro embutido ou a alguma tarifa.
Duas ressalvas honestas, porque as duas direções do erro são reais. A diferença, sozinha, não prova cobrança indevida: pode haver encargo regularmente contratado. E, no sentido contrário, usar o valor liberado como se fosse o capital financiado distorce qualquer cálculo de taxa de juros, produzindo um número artificialmente alto. Descobrir o que compõe essa diferença depende do contrato.
Encontrou valores embutidos no seu extrato?
Se você fez a conta e notou uma diferença não explicada entre o valor liberado e o valor que está sendo cobrado, pode haver seguros ou tarifas indevidas embutidas. Fale com nossa equipe para analisarmos o seu contrato.
Solicitar análise contratualOrigem da averbação: nova, refinanciamento ou portabilidade
Esse campo conta a história da operação.
Averbação nova é uma operação que nasceu ali. Refinanciamento significa que uma dívida anterior foi liquidada com a contratação de outra, normalmente com prazo alongado e, às vezes, com algum troco liberado. Portabilidade é a transferência do contrato para outra instituição.
O passo a passo para ligar cada contrato novo ao contrato que ele substituiu está em refinanciamento e portabilidade de consignado: como identificar no extrato.
A leitura que importa é a sequência. Quando várias linhas aparecem como refinanciamento, em intervalos curtos, com valores liberados pequenos e saldo que não diminui, existe um padrão que merece análise individualizada. É exatamente esse encadeamento que se discute sob o nome de churning. Veja como identificar uma sequência de refinanciamentos sucessivos.
Encerrado não quer dizer quitado
Um contrato encerrado ou excluído pode ter terminado por quitação, mas também por refinanciamento ou portabilidade. As colunas de exclusão trazem a data, a origem e o motivo, e são elas que diferenciam os três cenários.
Um indício útil: quando a data de exclusão de uma linha é praticamente a mesma da data de inclusão de outra, com frequência não houve dívida paga, e sim a mesma dívida continuando com número novo.
O que costuma merecer uma segunda olhada
Não existe lista de sinais que dispense análise do caso concreto. Ainda assim, estes são os pontos que, na prática, justificam abrir o contrato:
- Contrato que você não reconhece. Vale conferir se não é um refinanciamento de algo que você contratou ou um empréstimo contratado durante um golpe, antes de concluir que é fraude.
- Descontos de cartão que a pessoa achava que eram empréstimo. Parcela pequena, sem data para acabar, geralmente identificada como RMC ou RCC.
- Cadeia de refinanciamentos com troco baixo. Vários contratos sucessivos, pouco dinheiro liberado em cada um, prazo sempre esticando.
- Soma dos descontos no limite ou acima dele. Lembrando que o limite a considerar é o da data de cada contratação.
- Operação averbada em período em que já havia representante legal ou em que o benefício constava bloqueado para novas contratações.
Nenhum desses pontos, isoladamente, é conclusão. Todos são motivo para buscar o documento seguinte.
Notou algum desses sinais no seu extrato?
Cartões infinitos (RMC/RCC), refinanciamentos sucessivos e descontos acima do limite são indícios claros de que seu benefício pode estar sendo prejudicado. Nossa equipe jurídica atua em todo o Brasil resolvendo abusos em empréstimos consignados.
Falar com um advogadoO que o extrato não mostra
Esta é a parte que quase nenhum conteúdo sobre o assunto explica, e é a que evita frustração:
- não traz o contrato nem as cláusulas que foram assinadas;
- não traz o Custo Efetivo Total da operação;
- não mostra o que caiu na conta, apenas o que foi registrado como liberado;
- não discrimina todos os encargos financiados, como já visto;
- não registra o que está fora do benefício, como crédito pessoal comum ou cartão convencional.
Tarifas, seguros e cestas de serviços cobrados dentro da conta bancária não aparecem no extrato do INSS; veja como identificar e contestar a cobrança de cesta de serviços.
Onde buscar o que falta:
- o contrato, pelo próprio Meu INSS, para operações feitas em bancos parceiros a partir de outubro de 2021, ou diretamente com o banco, por canal que gere protocolo;
- o extrato da conta em que o benefício é pago, no mês em que o dinheiro teria sido liberado;
- o Registrato, do Banco Central, que reúne as operações de crédito registradas no CPF, inclusive as que não passam pelo benefício.
Encontrou algo que não reconhece: por onde começar
A ordem abaixo existe por um motivo: cada passo produz um documento que o passo seguinte vai exigir.
- Emita o extrato de empréstimo consignado e guarde o PDF com a data.
- Peça o contrato daquela operação, pelo Meu INSS ou ao banco, e guarde todos os protocolos, inclusive os pedidos que não forem respondidos.
- Junte o extrato da conta bancária do mês da suposta liberação do dinheiro.
- Registre a contestação no banco por um canal que gere número de protocolo. Se não houver solução, o consumidor.gov.br é o caminho administrativo seguinte.
- Avalie bloquear o benefício para novas contratações enquanto resolve a situação.
- Só então avalie a orientação jurídica em análise de contratos de empréstimo consignado, já com os documentos reunidos.
Um alerta que vale repetir: a emissão do extrato e o bloqueio do benefício são gratuitos e feitos pelo próprio titular. Nenhuma empresa precisa ser contratada para isso, e cobrança para "liberar" ou "desbloquear" benefício é motivo de desconfiança.
O roteiro completo, com o canal indicado pelo INSS para pedir a exclusão do contrato, está em empréstimo consignado que não reconheço no INSS: o que fazer.
Perguntas que aparecem com frequência
O extrato de empréstimo consignado é o mesmo que o HISCON?
Sim. HISCON é o nome do histórico de consignações dentro dos sistemas do INSS, e Extrato de Empréstimo Consignado é o nome do serviço no Meu INSS. Bancos, advogados e o próprio INSS usam os dois termos para o mesmo documento.
Quem recebe BPC/LOAS também tem esse extrato?
Sim, e o documento funciona da mesma forma. O que muda é a regra de margem, que a lei trata separadamente para o BPC, com limite total de 35%, sendo 5% reservados a cartão.
Dá para conseguir o contrato pelo Meu INSS?
Para operações realizadas em bancos parceiros a partir de outubro de 2021, sim. Contratos anteriores costumam depender de pedido direto ao banco. Quando o banco não entrega, os pedidos feitos e não atendidos passam a ter valor próprio, porque documentam a recusa.
O extrato prova que eu contratei o empréstimo?
O extrato prova que a operação foi averbada no benefício, com aquele banco, naquela data e naqueles valores. Isso não é a mesma coisa que provar que houve contratação válida, feita pelo titular e com informação adequada. São discussões diferentes, e é justamente por isso que o contrato continua sendo pedido.
Preciso pagar alguém para emitir o extrato?
Não. O serviço é gratuito no Meu INSS e o documento é gerado automaticamente no momento do pedido.
Ficou com dúvida sobre alguma linha do extrato?
Se você encontrou um contrato que não reconhece, uma sequência de refinanciamentos ou um desconto de cartão que nunca termina, o passo seguinte é analisar a documentação. Veja como funciona a análise documental de contratos bancários ou fale diretamente com o escritório.
Falar com a equipe